noteのメンバーシップ継続率95%のFIRE著者が伝える!――賢い教育費戦略
子どもに残したいのは、お金じゃない。お金で自由になるための知識だ。noteメンバーシップ継続率95%超、人気金融コンテンツ書籍化。家族がお金の不安なく過ごすためには、ちょっとした知恵と工夫が必要だ。知らない人が損をする、シビアな時代のためのお金の貯め方、増やし方、使い方のすべて。
お金


「子どもの将来のため」と今の生活を犠牲にしていませんか?35歳でサイドFIREを達成した父が、我が子に手渡したい「お金という武器」と生き方のルールを公開。お年玉運用から制度活用まで、家族の選択肢を広げる決定版。
IK著書『きみを自由にするお金という武器について』から一部転載・編集してお届けいたします。
子どもが22歳までに1000万円を“手出しゼロ”でつくる方法
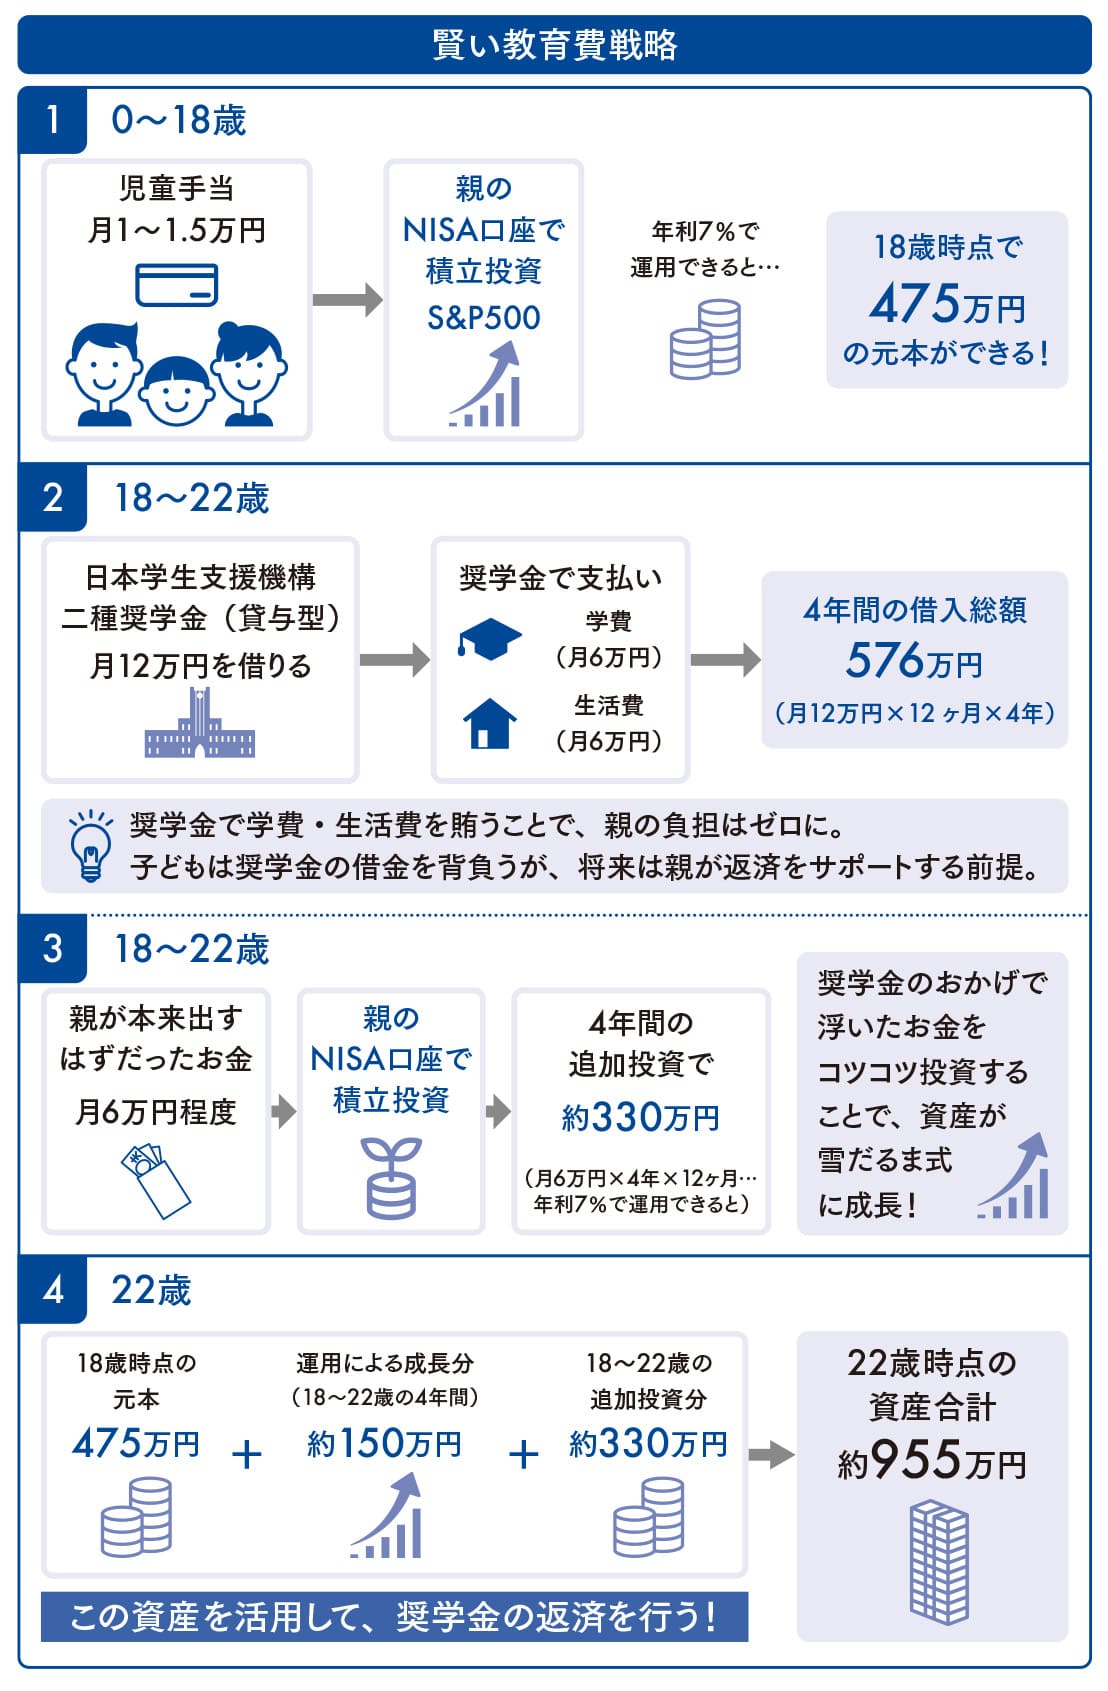
これが本書の提案する「賢い教育費戦略」である
仕組みは極めてシンプルだ。
0〜18歳:児童手当(月1万〜1.5万円)を全額S&P500へ積立投資(親のNISA口座を使う)。
→年利7%で運用できると、18歳時点で475万円の元本ができる。
18〜22歳:第二種奨学金を満額(月12万円)借りる。
→学費(月6万円)と生活費(月6万円)はここから支払う(国立大学を想定)。
18〜22歳:奨学金のおかげで家計から浮いた「親のお金」を親のNISA口座で積立投資する。
→親が本来出すはずだった仕送りや学費(月6万円程度)が家計から浮く。これを消費に回さず全額投資に回す。
22歳:「500万円の成長分」+「4年間の追加投資分」で約1000万円が完成する。
→インデックス投資から高配当株に切り替え、配当で返済を行う。あるいはインデックス投資のまま、元本の取り崩し(4%ルール)で返済を行ってもよい。
「奨学金を借りて株を買うなんて目的外利用だ」という批判があるかもしれない。
だが、落ち着いて聞いてほしい。
借りた奨学金は、全額を学費と生活費に充てている。
何もやましいことはない。
ただ「奨学金のおかげで家計の中で浮いた親のお金」を、親が家族の将来のために積み立てているだけだ。
お金に色はついていない。
モラル的にも何ら問題ないし、目的外利用でもない。
「うちはもう小学生だ。0歳からのスタートには間に合わない」。
そんな場合でも諦める必要はない。
まず中間目標を「18歳までに500万円」に設定しよう。
教育費のために貯めている貯金を今すぐ一括で投資に回し、今から児童手当+αの積立で500万円を目指す。
ネット上にある各証券会社の積立シミュレーションを使えば、残りの期間で月にいくら積み立てればよいかがわかるだろう。
そして大学入学時には、やはり奨学金を活用し、この500万円を取り崩さずに死守するのだ。
この考え方の良いところは「使うときに暴落が来たら?期間が短いから投資で備えるのは危険じゃない?」と考えなくて良いところである。
18歳までに教育費を投資でつくって、それを取り崩そうと考えると、暴落のリスクを考慮すると思う。
だが子が22歳までに1000万円を目安につくり、老後資金へと持ち越すつもりなら、運用期間は長く取れる。
取り崩さなければ、その500万円はいずれ600万円、700万円と育っていく。
スタートが遅くても、考え方は同じ。
「元本を取り崩さない」思考を身につけよう。
この考え方に対して、読者が懸念するであろうことと、その対策についても記す。
奨学金(第二種)が借りられない場合
親の年収が高く、JASSOの基準を超えてしまうケースがある。
その場合は国(日本政策金融公庫)や民間の教育ローンを活用しよう。
金利は奨学金より高い(2%台)が、S&P500の期待リターン(5%〜7%)よりは低い。
手元に元本さえあれば、十分に「利ざや」が狙える水準だ。
自分の現金は減らさず、低金利の融資を活用しよう。
成績によって審査に落ちてしまうことを心配する親御さんもいるだろう。
ただ学力に関してはさほど心配する必要はない。
学力は「平均以上」などといった非常に曖昧な基準であり、第二種奨学金は基準(目安として世帯年収約1100万以下など)さえ満たしていれば、採用率は非常に高いのが実情だ。
みんながこれをやったら奨学金制度自体が崩壊しないか?
問題ない。第二種奨学金は極めて金融事業に近い性質を持っている。
JASSO側からすれば、金利を取って貸し出し、将来ちゃんと返してもらえるなら、貸せば貸すほど事業としては回る。
「予算不足で貸せない」という事態は、よほどの金融危機が起きない限り想定しにくい構造だ。
「みんながやる」ということも起きない。多くの人は「借金=悪」という感情の壁を超えられない。合理的な計算よりも「借金は怖い」という感情が勝つ。だからこの方法は、いつまで経ってもマネーリテラシーが高い「少数派(マイノリティ)の戦略」であり続けるだろう。
君がしっかり資産をつくり、利息をつけて全額返済することは、JASSOにとっても何ら不利益なことではない。
胸を張って制度を利用し、約束通りきっちり返済すればいい。
今後「資産要件」が強化されるリスクはあるか?
「富裕層がマネーゲームのために奨学金を借りている!」と世論が炎上し、政治が動くことも考えにくいだろう。
国のベクトルはすでに「教育費負担の軽減」に向いている。
「大学無償化」や「所得制限撤廃」、そして「投資推奨」へ向かおうとしている時代に、「貸与型奨学金の制限を厳しくする(借りられなくする)」というのは、完全に逆行になる。
しかも金融的に見れば、「資産がある家庭」は「返済能力が高い優良顧客」だ。
貸し手(国)側から見れば、わざわざ優良顧客を排除するメリットがない。
あとは行動に移せるかだ。
君はGさんのような親になれるか。
※当サイトはアフィリエイト広告を掲載しています。
※Amazonのアソシエイトとして、てつなぎは適格販売により収入を得ています。
記事の内容がよかったら「イイね!」ボタンを押してね
このコラムに関連する書籍はこちら!