noteのメンバーシップ継続率95%のFIRE著者が伝える!――きみを自由にするお金という武器について
子どもに残したいのは、お金じゃない。お金で自由になるための知識だ。noteメンバーシップ継続率95%超、人気金融コンテンツ書籍化。家族がお金の不安なく過ごすためには、ちょっとした知恵と工夫が必要だ。知らない人が損をする、シビアな時代のためのお金の貯め方、増やし方、使い方のすべて。
お金


「子どもの将来のため」と今の生活を犠牲にしていませんか?35歳でサイドFIREを達成した父が、我が子に手渡したい「お金という武器」と生き方のルールを公開。お年玉運用から制度活用まで、家族の選択肢を広げる決定版。
IK著書『きみを自由にするお金という武器について』から一部転載・編集してお届けいたします。
人生を分ける年4万円のお年玉
冬休み。実家に親戚が集まると、子どもたちはソワソワしていた。
それもそのはず。
恒例のお年玉がもらえる日だ。
小学2年生のケンタは、ポケモン柄のぽち袋を握りしめると、ニヤニヤが止まらなかった。
「ねえパパ、今年はSwitch2の新作ソフト買ってもいいでしょ?」
父のAさんは笑ってうなずいた。
「もちろん。ケンタのお金だもんな。自由に使っていいぞ!」
その足で向かったヤマダデンキで、ケンタは迷わずお目当てのゲームソフトを手に取り、レジへ向かった。
毎年、こんな感じだ。
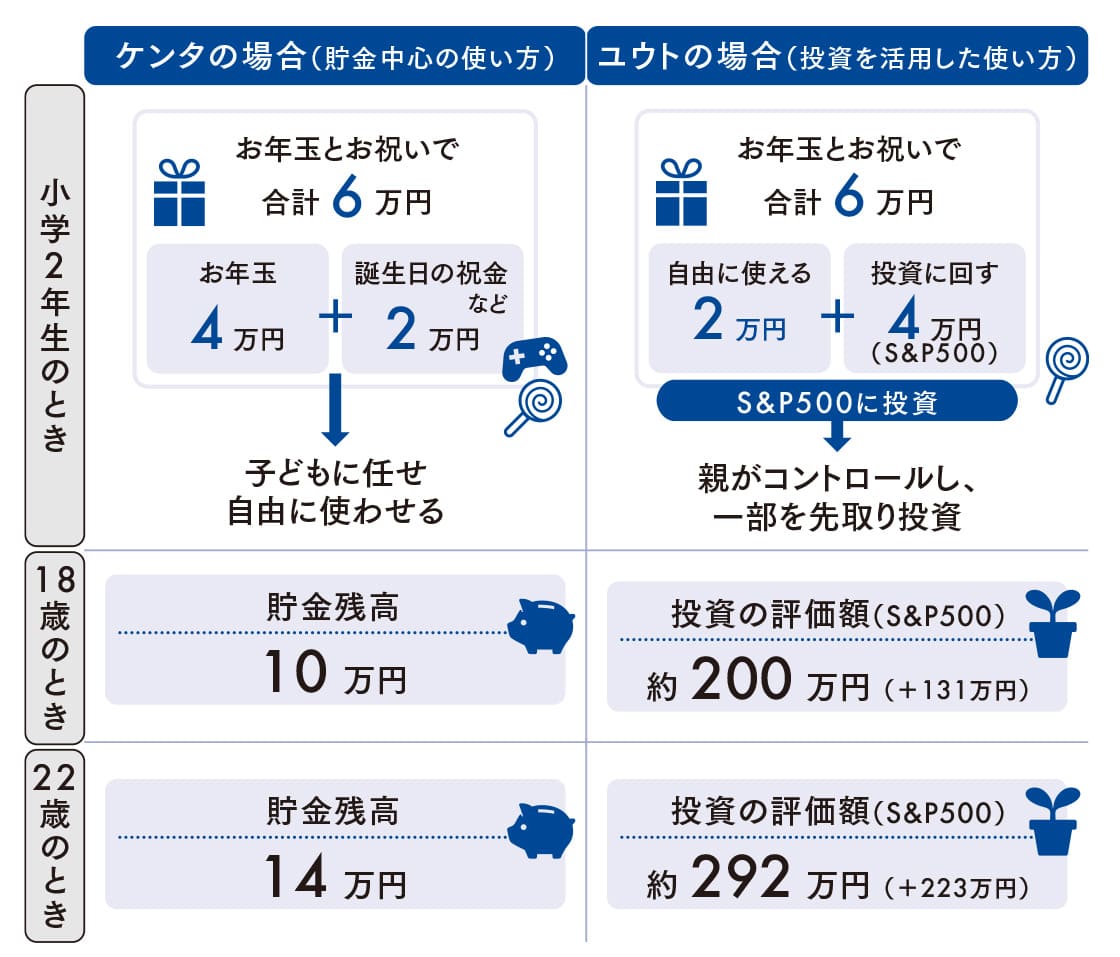
ゆうちょ銀行の通帳には4万円のお年玉と両方の祖父母からもらう誕生日の祝金、あわせて年6万円が入る。
ケンタはそこから好きなときに引き出しては、ゲームやカード、時には友達と出かけるお金として消えていく。
「お金を使う経験も大事なことだから」
Aさんはそう言っていた。
一方その頃、同級生のユウトも同じようにぽち袋を受け取っていた。
「おじいちゃん、今年もありがとう!」
祖父に元気よく頭を下げたあと、父のBさんが声をかけた。
「ユウト、例年通り1万円は自由に使っていいよ。あとはいつものように投資に回そうね」
「わーい!じゃあポケモンカード買う!」
ユウトに我慢させられている感じはなかった。
1万円をどのように使おうか、夢が膨らむ。
小学2年生のユウトにとって、1万円は大金だ。
ユウトは父の導きで、お年玉や誕生日の祝金から毎年4万円を証券会社の未成年口座を使って、S&P500のインデックス投資に回し、年2万円だけ自由に使った。
ケンタは中学・高校と進学し、部活や友達との遊びが忙しくなっても、お年玉や誕生日にもらったお金をお小遣いの足しにしていた。
友達とラウンドワンに行けば1回に2000円は消えるから、月のお小遣いでは足りなかった。
おしゃれにも目覚め、先輩が履いていたスニーカーを真似して買ったりした。
通帳の残高は、常に10万円前後を行ったり来たり。
「まあ、使いたいときに使えてるし、いい感じ」
10万円の貯金残高は高校生にとって、いたって普通だと思っていた。
一方のユウトは制服のない進学校に進んだ。
日々のファッションはフリマアプリで服を買ったり売ったり工夫した。
高校生になってからは親と交渉し、自由に使えるお年玉を2万円に増やしてもらった。
18歳の誕生日。
ユウトは父のBさんから茶封筒を受け取った。
中には証券口座の管理画面が印刷されたA4の紙が1枚。
「評価額:2,001,677円」
と書かれていた。
「これ、毎年のお年玉と誕生日のお祝いの残りを一緒に投資に回してきたやつだ。父さんが『投資で1番パフォーマンスが高いのは死んだ人(口座を放置した人)』と教えていたから、ユウトは金額をチェックしていなかったけど、2倍以上に増えたな」
ユウトは目を丸くした。
「え、俺のお年玉、こんなに増えたの?小さい頃から毎年4万円。0歳からだから……70万円くらい投資に回していたのは認識していたけど、投資の威力って本当にすごいんだね……!」
「今日からは成人。この口座はこれからユウトが管理しなさい。今からお金について大切なことを教えるから、ちょっとだけ父さんの話を聞いてほしい」
お金は“働かせる”ことができる
「この200万円のうち、実際にユウトが受け取ったお年玉は69万円。投資していたのはアメリカで最もオーソドックスな株価指数のS&P500に連動した投資信託だ」
「うん、アップルとかアマゾンとか米国の代表的な500社に投資できるやつだよね?中学生の時、父さんに習った!」
「そうそう。しっかり覚えているね。投資に特別な目利きは必要ない。メジャーな投資信託に長期投資しておけば、時間が複利を効かせてお金が勝手に働いてくれる」
18年という時間の力
「年に4万円でも、ずっと積み立ててきたからここまで育った。もし働いてから投資を始めたのでは40歳までかかる。それでは時間がもったいない。時間だけは誰しも平等だから、ユウトの貴重な18年を0歳から使わせてもらった」
複利の本当の威力は20年を超えてから
「そしてこのまま何もせずに置いておくだけで、大学卒業時点では300万円近いお金に育っているだろう。
その後も放置していれば65歳には2000〜3000万円になるかもしれない。いや、年利7%で運用できれば5000万円になってもおかしくない。複利効果は20年を超えてからが本当の威力を発揮する。これは立派な資産形成の種になる」
ユウトはゆっくりうなずいた。
「父さん、お金の勉強って本当に大事なんだね」
「ああ、そうだ。若いうちに元本を作ったやつが、いちばん強い。だから30歳くらいまでは『元本を貯める期間』くらいに思って、このお年玉に自分で肉付けしてみなさい。大学を卒業して働きに出たら、まずは手取りの1割を先に投資するくらいから始めて、同時に収入を増やす努力もする。そうやって、自分の家計に“投資を組み込む感覚”を育てるんだ。資産1000万円を超えたくらいからお金がお金を生んでくれる実感を得られる。そこまでは頑張ってみなさい。人生というゲームがグッと楽になるぞ」
「でもな、ユウト」
Bさんは最後に、こう続けた。
「もしこのお金を使って、大学在学中に何かチャレンジしたいことができたら、そのときは迷わず使いなさい。起業でも、語学留学でも、新しいスキルを学ぶでもいい。これはあくまでユウトのお金だ」
「ただ、使い道はよく考えるんだ。消えるものじゃなくて、未来につながるものに変えること。お金は手段でしかない。間違ってもそのお金を頭金にベンツなんか買うんじゃない。分不相応の高級品ほどカッコ悪いものはないぞ。ベンツはいい車だが、外車は自分で稼げるようになってから買え」
――4年後。2人は22歳になった。
ケンタは大学卒業後、地元企業に就職が決まった。
実家を出て一人暮らしを始める。
初任給は20万円ちょっと。
貯金残高は14万円。
新生活の家具をIKEAで揃え、すぐに使い切ってしまった。
「働いたら、また1から貯め直しだな」
そう思いながら、帰り道に寄ったローソンでメガカフェラテを買った。
7月には初めてのボーナスで両親に高級焼肉をご馳走した。
Aさんは「人生で一番美味しい肉だ。立派になったな」と目を潤ませた。
ユウトは都内のIT企業に就職が決まっていた。
就職前最後のお正月。「おばあちゃんの家でお節を囲むのもあと何回できるだろう」。
そんなことをぼんやり考えながら、やっと慣れてきたビールを喉に流し込んだ。
ユウトはBさんのアドバイス通り、大学4年間、証券口座には手をつけなかった。
評価額は292万円まで育った。
――10年後。ユウトは32歳になっていた。
証券口座を手渡されたあの日、父から教わった「お金を働かせる」という感覚を、ユウトは自分のものにした。
社会人生活にも慣れてきた25歳からユウトは副業でYouTubeに挑戦。
試行錯誤を続け、4年目で収益化に成功した。
商材を吟味しつつ積み重ね、30歳を迎えるころには本業の収入を上回っていた。
家計管理は投資を前提に設計。
給料や収入が入ればまず3万円をS&P500に先取りで積み立てた。
副業収益も、どんどん追加投資に回し、30歳時点で評価額は1000万円まで育っていた。
毎年の年末年始、東京で働くユウトは飛行機で実家に帰省している。
結婚し、Bさんにとっての初孫が生まれた。
「飛行機代?マイルでタダだよ。これも立派なマネーリテラシーだよ」
大晦日の夜、ふるさと納税で実家に送っておいたクラフトビールを飲みながら、ユウトは得意げに言った。
「父さん、俺さ……お年玉の元本があったおかげで、ここからは追加投資なしでも、65歳までに8000万円くらいにはなると思う。老後資金としては十分すぎるよね。正直もう追加投資しないつもりだし、給与もボーナスも副業の稼ぎも全部使うつもり。お金は若いうちに使ってこそ意味があるよね。ついに憧れのジープを買おうと思う!ずっと目標にしていたんだ!」
Bさんは、目を細めて頷いた。
「それでいい。お金は楽しく生きるための道具でしかない。若いうちに思い出や経験に変えるのが、一番の投資になる。思い出は元本割れしないからな。ジープに乗って外遊びなんて最高じゃないか」
「来年はハワイに行こうと思ってるよ。俺が小学生のときに連れて行ってくれたよね?今度は俺が家族を連れていくよ。当時よりも物価は上がっていて恐ろしいけどね。父さん母さんも行こう!健康寿命はもう10年切ってるんだから、親子3世代で思い出つくろうよ。俺マイルめっちゃあるから、飛行機代はほぼかからないからさ」
Bさんはうれしそうに3本目のビールを空けた。
Aさんも決して悪い父親ではない。
ケンタに干渉しすぎず、自由を尊重し、好きなものを買わせてくれた。
一方のBさんは、時間の大切さを理解し、あえて子どものお金の管理に介入した。
22歳時点で周囲よりも約300万円のアドバンテージを持っていれば、社会に出たときのユウトの選択肢は大きく広がる。
Bさんは長期投資の複利効果を知っていたから、0歳から仕込んでいた。
マネーリテラシーのある家庭で育ったユウトはお金を貯めるだけでなく、「使う」センスも抜群だった。
資産形成は若いうちに目処をつけて、子どもが生まれたら3世代でハワイ旅行へ。
とても気持ちがいいお金の使いっぷりだと思う。
これができるのは将来の不安がないからだ。
Aさんとケンタは、僕の父と幼少期の僕。
そしてBさんとユウトは、お金の知識をつけて親になった僕と息子をモデルにしている。
僕の父の時代はバブル真っ只中。
銀行預金でも年利6%ついたから、投資なんて考える必要がなかった。
だから僕は親からマネーリテラシーを授かることなく、大人になってからも「投資は怖い」「安定こそ正義」という凝り固まった価値観を変えるのに相当な苦労をした。
でも、我が子たちはどうだろう?
生まれたときから「投資」の存在が当たり前の環境で育てば、僕とはスタート地点がまるで違う。親が正しい知識を持てば「投資家マインド」で子どもたちを世に送り出せる。
※当サイトはアフィリエイト広告を掲載しています。
※Amazonのアソシエイトとして、てつなぎは適格販売により収入を得ています。
記事の内容がよかったら「イイね!」ボタンを押してね
このコラムに関連する書籍はこちら!