noteのメンバーシップ継続率95%のFIRE著者が伝える!――奨学金フル活用
子どもに残したいのは、お金じゃない。お金で自由になるための知識だ。noteメンバーシップ継続率95%超、人気金融コンテンツ書籍化。家族がお金の不安なく過ごすためには、ちょっとした知恵と工夫が必要だ。知らない人が損をする、シビアな時代のためのお金の貯め方、増やし方、使い方のすべて。
お金


「子どもの将来のため」と今の生活を犠牲にしていませんか?35歳でサイドFIREを達成した父が、我が子に手渡したい「お金という武器」と生き方のルールを公開。お年玉運用から制度活用まで、家族の選択肢を広げる決定版。
IK著書『きみを自由にするお金という武器について』から一部転載・編集してお届けいたします。
「教育費」を手元から失うな
Gさん(マネーリテラシーが高い)
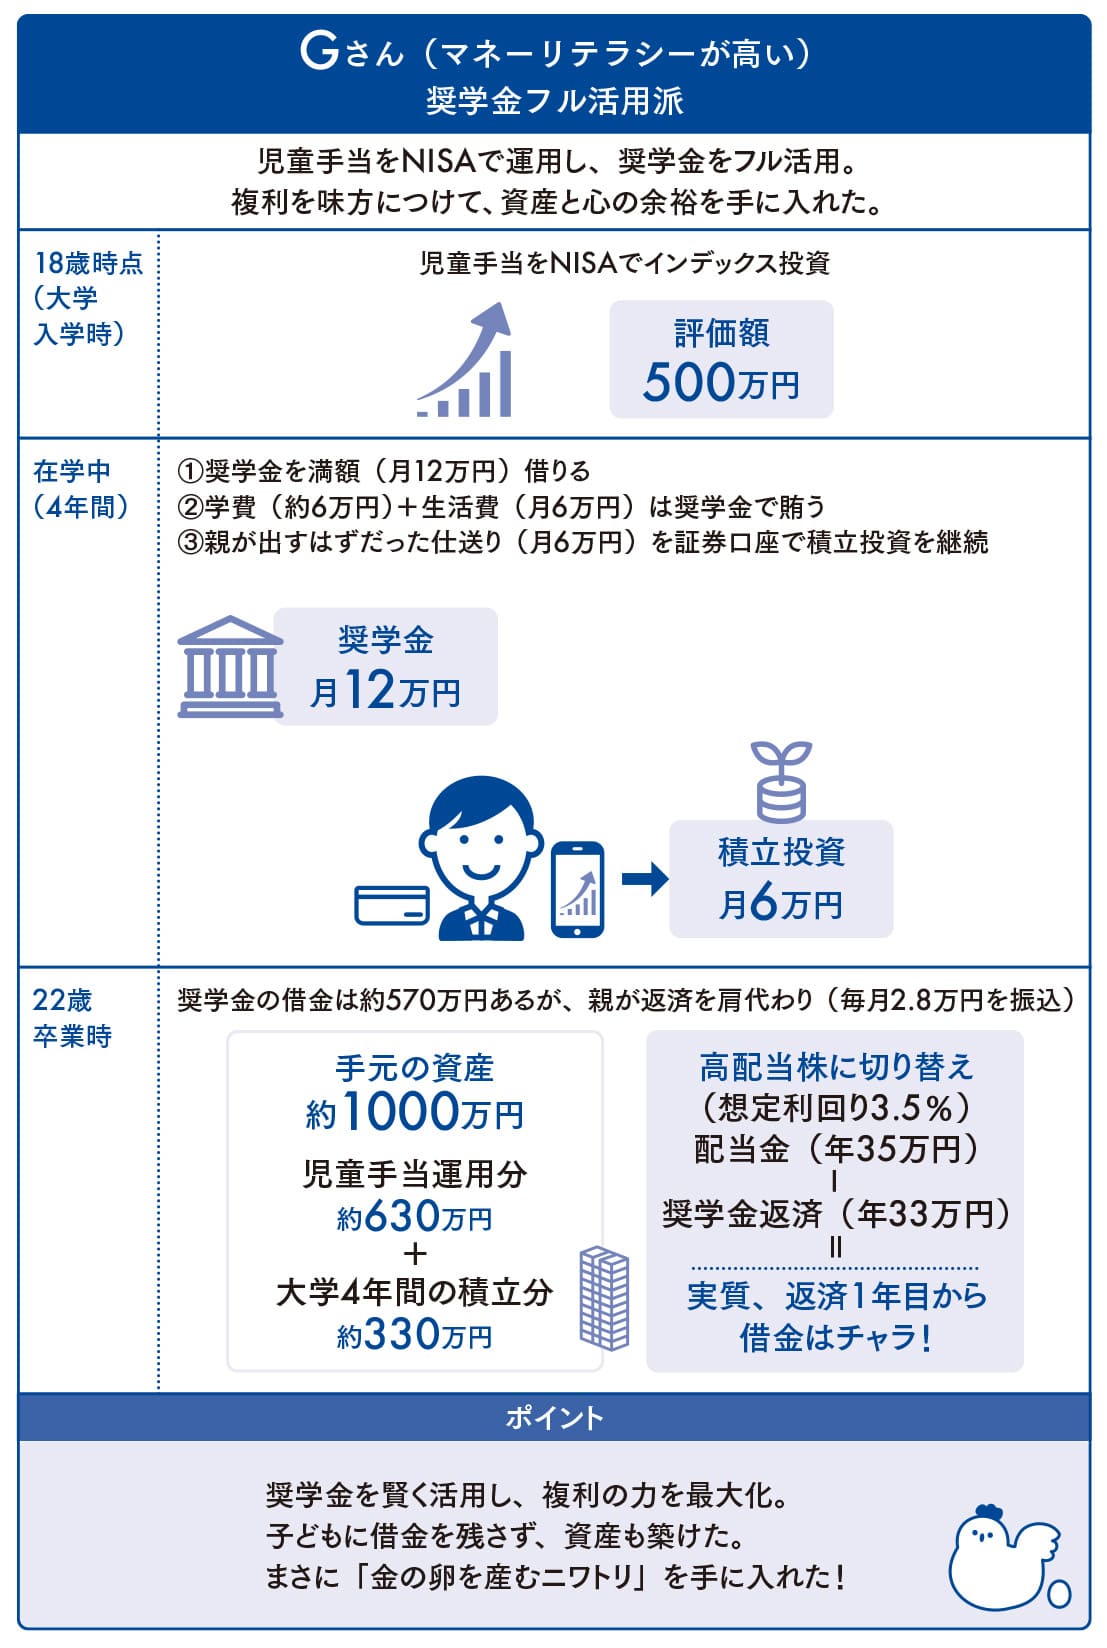
Gさんは児童手当をNISAでインデックス投資に回し、18歳時点で500万円をつくった。
しかし、Gさんは学費のために「売らなかった」。その代わり、子どもにこう提案した。
「奨学金を満額(月12万円)借りなさい。返済は父さんがするから」
入学した国立大学の学費(月換算で約6万円)と生活費(月6万円)は、奨学金で支払わせた。その代わり、親が仕送りとして出すはずだった月6万円を、Gさんは証券口座へ積立投資し続けた。
そして22歳。子どもには奨学金という「借金」が約570万円ある。
月々の返済は2・8万円だ。だがこの返済は親のGさんが代わりに負担する(奨学金は子どもの口座で返済するものなので、毎月返済分を振込する)と決めている。
Gさんの手元には、18歳までの児童手当運用分(在学中の4年間放置して育った630万円)と、大学4年間の積立分(330万円)を合わせ、約1000万円の資産があった。
この1000万円をGさんは高配当株に切り替えた。得られる配当金(年利3・5%で想定)は年間35万円。奨学金の返済(年3万円)とトントンだ。
実質、返済1年目から借金はチャラ。翌年以降は配当の増配によって返済してもなお手元に配当が少しずつ残り続ける。何より、Gさんの手元には金の卵を産む1000万円のニワトリが残った。
Gさんは、手元の資金を1円も使わなかった。奨学金の返済が終わったら元本も配当も自分の老後資金に回すことができる。子どもに介護費の心配をさせることもない。今後迎える子どものライフイベントの際には気前よくお金を渡していくつもりだ。
親の知識がここまで子どもの人生を変える
児童手当を積立投資していくのは正解である。
取り崩すにしても暴落時に慌てて一括ではなく、運用期間はできるだけ長く取るべき。
資産の回復を待ちながら1年ずつ、小さく利確していけばもっと良い結果を手にできたかもしれない。
Gさんは複利効果が偉大なのは20年を超えてからという事実を知っていたから、入学時点で取り崩さず、「良い借金」を活用して長く運用を続ける選択をした。
結果的に教育費のために用意した元本は1円も取り崩さずに、老後に1000万円もっていくことに成功した。
奨学金の返済が終わった後、配当金は老後を支える大きなインカムになる。返済中も元本の1000万円はすくすく育つだろう。
このお金は取り崩すも自由、子どもに相続するも自由である。
これが知識による差だ。知っているか知らないかで1000万円以上の差がついた。
マネーリテラシーの高い親は子どもを希望の大学に通わせたうえで、子ども一人につき1000万円の老後資金を手元に残せる。
児童手当が一人3万円に増額する第3子でこの考え方を活用すると、第3子は22歳時点で1500万円をつくれる可能性もある。
繰り返す。親は実質、1円も出していない。誰もが使える制度を賢く使っただけだ。
「子どもがいること」はお金がかかるどころか、老後資金をつくる大きな手助けにさえなりうる。
多くの日本人は「借金=悪」だと刷り込まれている。
しかし、資本主義の世界には「良い借金」と「悪い借金」が存在する。
奨学金は返済に苦しむ若者にスポットライトが当てられ、まるで無責任な「悪い借金」のようなイメージをつくられているが、こんなに「良い借金」はない。
カードローン(年利15%)は悪い借金だ。 だが奨学金の金利は住宅ローン並みに低い。
もちろん給付型や無利子の第一種奨学金が使えれば最高だが、第二種奨学金でも金利は1〜2%(市場金利連動)。
これはS&P500の期待リターン(5%〜7%)を大きく下回る。
借りた金利よりも高いリターンで運用できるなら、その借金は「利益を生む道具(レバレッジ)」になる。
借入額を上回る元本が用意できているなら、借金が味方してくれる。これが「良い借金」の正しい使い方だ。
しかも奨学金は借りた瞬間から返済が始まるわけではない。4年後の秋から始まる素晴らしい制度。
低利率で借りられる借金は、借りられるだけ借りるとよい。
そして、できるだけ長く(毎月の返済を)薄く、ダラダラ返していけばいいのだ。
※JASSOの第二種奨学金には「利率固定方式」と「利率見直し方式」の2種類があり、申込時に選択する。固定は貸与終了時の金利が返済完了まで適用、見直しは5年ごとに市場金利に連動して変動する。いずれも上限は年3%。本書では金利上昇局面でも3%でキャップされる「利率見直し方式」を前提とし、想定金利は1.5%で計算する。
教育費としてつくった資産を取り崩して学費に使ってしまうのは、資産形成の観点からは「敗北」である。
人生ゲームで「振り出しに戻る」マスに止まったのと同じだ。
大切につくった元本の雪だるまは溶かしてはいけない。一度手放した資産は、二度と君のために働いてくれない。
「教育費の支払い」という最大の山場を、奨学金というツールを使って先送りしよう。その間にも資産を育て続ける。そうすれば、育てた資産が配当金で教育費を払ってくれる。
教育費として用意したお金は、そのまま「自分の老後資金」へと持ち越すことができる。
「教育費の目標は、子どもが22歳までに一人1000万円。」奨学金の最大借入額の返済が月3万円前後だとすると、22歳時点でこれだけの金額があれば、Gさんのように配当と返済を相殺できる。
「1000万円なんて無理だ!」と思うかもしれない。
親が身銭を切って貯めるわけではない。「時間(0歳からの運用)」と「制度(児童手当・奨学金)」をフル活用すれば、親の給与からの持ち出しは実質ゼロで達成できる。
※当サイトはアフィリエイト広告を掲載しています。
※Amazonのアソシエイトとして、てつなぎは適格販売により収入を得ています。
記事の内容がよかったら「イイね!」ボタンを押してね
このコラムに関連する書籍はこちら!