「億の資産」を築く子が育つ!「能力ではなく教育でお金は増やせる」
お小遣いの渡し方一つで「億の資産」を築く子が育つ!アジア・欧米を席巻する華僑ら富裕層ネットワークとのビジネスに成功した上場企業代表が明かす、世界基準の「富のルール」。家庭が今日から「お金の学校」に変わる!
お金


「お小遣いはどう渡す?」「投資の話はいつから?」と迷っていませんか?子どもの将来を守るために、いま親が手渡すべき「お金の知恵」をわかりやすく指南。お金に縛られず、豊かな未来を切り拓く力を育てます。
新井 亨さん著書『トップ1%の富裕層が子どもに伝える 世界一のお金の教育』から一部転載・編集してお届けいたします。
なぜシンガポール人は残業しないのに日本人の2倍以上も稼げるのか?
世界には、残業しないのに日本の2・7倍も一人当たりGDPが高い不思議な国があります。
それがシンガポールです。
シンガポールは、東京23区よりもやや大きく、人口は約611万人。
日本のように有名な製造業のメーカーがあるわけでもありません。
それでも、国として世界でもトップクラスの豊かな国と言えるでしょう。
2025年のシンガポールの国民一人当たりのGDP(国内総生産)は約9万9000米ドル、日本円にするとおよそ1584万円(1ドル=160円換算)にもなり、日本の約2.7倍の水準です。
しかもシンガポールの人たちは、日本のように長時間働いているわけではありません。
仕事が第一と考えておらず、残業が当たり前という文化もありません。
では、なぜここまで豊かな国になったのでしょうか。
その理由の一部が「金融教育」と「家庭教育」です。
シンガポールだけでなく、金融知識が豊富な国は一人当たりGDPの上位にランクされています(図1)。
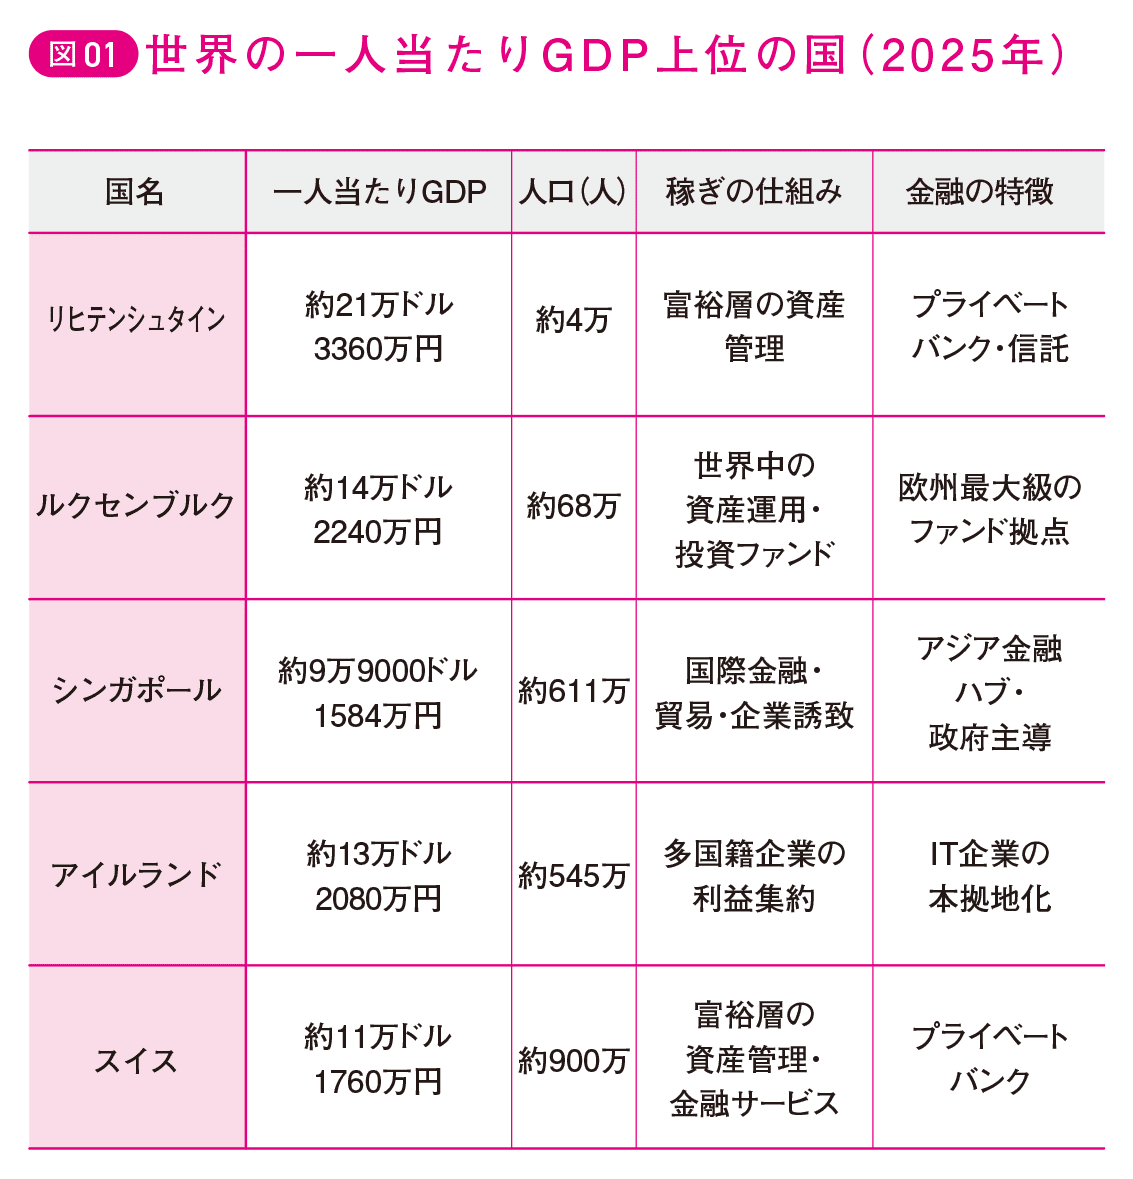
シンガポールも世界有数の金融国家です。
世界中の資金が集まり、金融ビジネスが盛んな国です。
そして国民の多くが、金融や資産運用に対する知識を持っています。
お金をどのように増やし、どのように守り、どのように資産を作るのかという知識が、子どもの頃から自然と身につく環境があるのです。
もう一つ特徴的なのは、社会のルールをしっかり守る文化であり、街がきれいで、ゴミがほとんど落ちていないことです。
公共の秩序をしっかり守るという行動規範も、家庭教育の中で身につけられています。
実はシンガポールの人口の多くは、華僑(華人)であり、中国にルーツを持つ人々です。
華僑(華人)とは、海外で商売を行い、金融教育を徹底し、現地に溶け込みビジネスネットワークを築いてきた人々の文化です。
華僑は、商売や資産運用の教育を家庭の中で受け継いできました。
子どもの頃から、お金の流れを理解して商売の感覚を身につけること、資産を守り増やす考え方を学ぶという教育が世代を超えて続いてきたのです。
では、なぜ華僑の教育はそこまで強いのでしょうか。
私は、その理由は三つあると考えています。
一つ目は、お金を「個人の持ち物」ではなく、「家族で守り、育て、次世代へ渡すもの」と考えていることです。
日本では、子どもにお金の話をすることを避ける家庭が少なくありません。
けれども華僑の家庭では、商売の話、投資の話、事業の失敗談、信用の大切さまで、子どもが小さい頃から自然に耳にします。
そのため、子どもは早い段階で「お金は怖いもの」ではなく、「正しく扱えば人生を守る力になるもの」と理解していきます。
二つ目は、働いて稼ぐだけでなく、収入の仕組みを作る発想を教えることです。
華僑の家庭では、「いい会社に入ること」だけが成功ではありません。
商品を売る、店を持つ、人を雇う、不動産を持つ、投資する、信用を積み上げる、家族や仲間と事業を広げる。
そうした複数の収入の形を、子どもの頃から身近なものとして学んでいきます。
これは単なるお金の知識ではありません。
人生の選択肢を増やす教育です。
三つ目は、信用とネットワークを資産として考えることです。
華僑の強さは、個人の能力だけではありません。
家族、親族、同郷の仲間、世界中に広がる人脈を大切にし、信用を長い時間をかけて積み上げます。
だからこそ、異国の地でも商売を広げ、現地に根を張り、やがて財閥や巨大企業を築くことができるのです。
実際、東南アジアには華僑系の財閥や大企業が数多く存在し、金融、不動産、小売、物流、通信、製造業など、国の経済を支える分野で大きな影響力を持っています。
さらに世界を見ても、半導体、IT、AI、インターネットサービスなどの分野で、華僑系の創業者や経営者が重要な役割を果たしています。
つまり華僑の教えとは、単なる節約術や投資ノウハウではありません。
「富を一代で終わらせず、世代を超えて育てるための家庭教育」なのです。
ここに、日本の家庭教育との大きな違いがあります。
日本では、お金の話を避けることで子どもを守ろうとしてきました。
しかし華僑の家庭では、お金の話を隠さずに伝えることで、子どもを守ってきたのです。
この差は、十年後、二十年後、三十年後に、収入、資産、働き方、人生の自由度として大きく表れます。
先ほども触れた経営者も含め、世界の「トップ1%」の富裕層には華僑が多く含まれます。
彼らの本質的かつ実用的なお金の教育から、私たちは多くのことを学ぶことができるのです。
能力ではなく教育でお金は増やせる
ある双子が、生まれてすぐに事情により別々の家庭で育てられました。
一人は資産家の家庭で、小さい頃からお金の使い方や投資の考え方を学び、「お金は増やすもの」という価値観の中で育ちました。
もう一人は、生活に余裕のないお金の話がタブーな家庭で育ちました。
「お金は節約して無駄遣いは絶対にダメ」という価値観の家庭です。
大人になり、二人の収入も貯金額もほとんど変わりませんでしたが、10年後の資産では10倍以上の大きな差、30年後には100倍の差となりました。
一人は資産を増やし続け、もう一人は貯金はあるものの増えない状態でした。
お金の教育次第で資産は増やすことができるのであり、能力の差ではないのです。
これは単なる喩え話ではありません。
双子を対象とした研究などでは、人の収入や社会的成功について、遺伝的要因だけでなく、環境や教育にも左右されることが明らかになっています。
つまり、人の一生は「生まれつきの能力」よりも、「どのような環境で、どのような教育を受けたか」によって大きく変わるのです。
実際、日本でも家庭教育によって価値観は大きく変わります。
お金について学ぶ家庭もあれば、お金の話を避ける家庭もあります。
この違いは、子どもが大人になったときの行動や考え方に大きな影響を与えます。
残念ながら、日本は金融教育の面で大きく遅れており、将来のお金に不安を感じる若者が先進国の中でも突出して多いという深刻な現実があります。
その背景には家庭教育の構造的な問題があります。
一方で、華僑ら富裕層の家庭ではお金の教育が当たり前に行われています。
お金の稼ぎ方、お金の増やし方、お金の守り方について自然と学ぶ環境があります。
そのため、将来のお金に対して極端な不安を持つ人が少ないのです。
私自身も、華僑の人たちからビジネスや金融の考え方を学びました。
生まれつきではなく、環境を変えた結果、ビジネスで成功することができ、不動産投資や資産運用などたくさんの収入の柱を作り、お金に対する不安もなくなりました。
私の人生が変わった理由は、単に収入が増えたからではありません。
一番大きかったのは、お金に対する見方そのものが変わったことです。
以前の私は、自分が働く時間を増やさなければ収入は増えないと思っていました。
ところが、華僑の経営者や富裕層から学ぶ中で、収入にはいくつもの作り方があることを知りました。
商品やサービスを作って仕組みを作って人に任せる。
信用を積み上げて資産に働いてもらい継続的に収益が入る形を作る。
こうした考え方を知ったことで、私はビジネスの作り方そのものを変えていきました。
その結果、サブスク型ビジネスを中心に事業を成長させ、累計で大きな売上を積み上げることができました。さらに2024年には、東京証券取引所への上場も経験しました。
もちろん、これは私一人の力だけで実現できたことではありません。多くの仲間、取引先、お客様、支えてくださった方々のおかげです。
ただ、はっきり言えることがあります。
もし私がお金の知識を学ばず、華僑の教えを知らず、「自分が働いて稼ぐ」という考え方だけにとどまっていたら、今の人生はありませんでした。お金の教育は、人生の見える景色を変えます。
将来への不安に追われる人生から、自分で選べる人生へ。
目の前の収入だけに頼る人生から、仕組みと資産を育てる人生へ。
一人の人生から、家族や次世代へ豊かさをつなぐ人生へ。
私は、自分自身の経験を通じて、そのことを強く実感してきました。
だからこそ、この本では華僑の教えを土台にしながら、日本の家庭でも実践できるお金の教育として、できるだけ分かりやすくお伝えしたいと思います。
マネーIQを高めて「億りっ子」をつくる
世界を見れば、富裕層の子どもたちは幼少期から「お金の使い方」「増やし方」「守り方」を体系的に学んでいます。
お小遣いを「投資体験」として使い、利益と損失の両方を理解しながら育ちます。
これが「マネーIQ(お金の知能)」を高める教育です。
世界の富裕層と関わる中で、私は「お金持ちになるかどうかは家庭教育で決まる」「正しい教育さえ受ければ、どんな家庭に生まれても豊かになれる」と気づきました。
私自身も、金融知識を学び「マネーIQ」を高めていく中で、お金の見方が大きく変わりました。
それまでは「自分が働いてお金を稼ぐ」ことしか知りませんでしたが、金融知識を身につけることで「お金がお金を生む仕組み」を理解するようになったのです。
その結果、経済的な自由だけでなく、自分の時間を自分で選べる「時間の自由」も手に入れることができました。
今、日本は「少子高齢化・増税・物価上昇」という歴史的な転換点にいます。
だからこそ、親がまず「お金の再教育」を受ける必要があります。
億単位の資産を保有する人を指す「億り人」という最近できた言葉がありますが、誰でも知識さえあれば、我が子を「億りっ子」として育てることができます。
「億りっ子」とは、お金を生み出す力を持ち、お金を恐れず正しく使い、社会に価値を循環させる、将来「億り人」になれる強いポテンシャルを秘めた子どもです。
本書は「日本初の本格的・家庭向けマネー教育書」として書きました。
家庭でできる小さなマネー教育から、子どもが将来「仕組み」を利用してお金を増やせるようになる考え方まで、具体的で再現性の高い方法を分かりやすく紹介します。
「お金の家庭教育」という新しい概念を日本に根付かせ、どんな家庭に生まれた子どもでも「億りっ子」になれる社会をつくる第一歩となる一冊です。
99%の親が子どもに貧乏教育を施している
先ほども触れた通り、もともと裕福ではなかった私の転機は、大学3年で訪れた中国・北京への交換留学でした。
そこで華僑の富裕層の家庭教育に触れ、お金に対する価値観が根底から変わりました。
彼らの家庭では、資産の作り方・守り方・増やし方が幼い頃から「当たり前の会話」として受け継がれていたのです。
一方、日本では「お金の話は下品」「投資は危ない」「貯金しておけば安心」という価値観が当然とされている――この差こそが、「世界は富を生み、日本は貧しくなる」という現状をつくってしまった原因だと確信しました。
私は世界の華僑らの経営者たちと深く関わるなかで、「お金持ちと貧乏を分けるのは家庭でのマネー教育である」という事実を痛感しました。
そして同時に、「お金の考え方を理解できれば誰でも豊かになれる」とも思ったのです。
お金の本質を理解すれば人生は劇的に変わります。
貧乏学生だった私がお金の不安から解放されたのがその証拠です。
富裕層の「お金の哲学」を吸収し、ビジネスに応用した結果が下記です。
・サブスク型ビジネスの累計売上は1000億円を突破
・2024年東京証券取引所に新規上場
・サブスク事業を創出しビジネスモデル特許も保有
・証券会社や税理士などお金のプロ向けにお金の講座を開催
・海外富裕層(シンガポール・香港・台湾・中国)が著者のセミナーへ参列
・自動で収益を生む仕組みの柱を多数構築
・金融やビジネスに関する多数の書籍を執筆
もちろん、家族も豊かさを維持して暮らすことができています。
お金の知識を身につけたことで、かつての私には想像できない世界が広がりました。
日本の若者は、「世界で最もお金の教育が遅れている」と言われる国で育っています。
お金の正しい知識がなければ、たとえ転職でスキルアップして年収を2000万円にしようが、お金の不安はまったく消えないのです。
日本は世界的に見ると圧倒的に金融教育が足りていないため、マネーIQが低く、解決方法を知らずに一生を終えてしまうのです。
日本人はお金の悩みを抱え続けて幸福を感じることができなくなっています。
ストレス社会と言われる現代、人口は減っているのにメンタルの病気にかかる方が増えているという悲しい現状があります。
先にも触れた通り、本書では、貧しい学生だった私が「一生お金に悩まない人生」を手に入れるまでに学んだ「稼ぐ・守る・増やす」の家庭教育をすべて体系化してお伝えします。
家庭教育を変えれば、子どもはお金に悩むことがなくなり、「お金に愛される人生」を歩めるようになります。
華僑から学んだ「富の連鎖を生む教育」を、本書をお読みになった皆さんにもぜひ今日から実践してほしいと思います。
あなたの家庭から、日本の未来は変えられます。
サブスクD2C総研株式会社代表取締役。ARAIインベストメント合同会社代表社員。株式会社Telemarketing One代表取締役。株式会社RAVIPA(東証「TOKYO PRO Market」上場)代表取締役社長。
※当サイトはアフィリエイト広告を掲載しています。
※Amazonのアソシエイトとして、てつなぎは適格販売により収入を得ています。
記事の内容がよかったら「イイね!」ボタンを押してね
このコラムに関連する書籍はこちら!