お金が増える家族はどっちを選ぶ!?――効率的でラクな家計管理はどっち!?
「こどもNISAはじめたほうがいいの?」「まだ大人のNISA口座もないんだけど」「学資保険は必要?」「今が精一杯なのに老後のお金なんて貯められない」 大丈夫です。そんな悩みを解決する本、できました。 マンガとイラスト満載。「数字が苦手!」という人ほどすーっと理解できる分かりやすさぶっちぎりの1冊です。
お金


「子どもができてから出費が増えた」「教育資金や老後が不安」と悩んでいませんか?大切なのは、今を楽しむ時間を削らずにお金の不安をなくすこと。固定費の削減からほったらかし投資まで、家族の選択肢を広げる知恵を伝授。
ゆーき(ぴち家)さん著書『お金が増える家族はどっちを選ぶ!?』から一部転載・編集してお届けいたします。
効率的でラクな家計管理はどっち!?
家計管理
A
毎月の積立額を見える化
B
毎月の収支を見える化
答えは、Bの毎月の収支を見える化です。
たしかに積立設定さえしておけば、お金が自動的に増えていく仕組みが整います。でも、収支の全体像がわからないと、無駄な出費に気づけません。
そこで大切なのが家計簿をつけること。僕が実践していたのは、買い物のたびにその場から家計簿アプリに記録する方法です。紙の家計簿と違って、スマホでサクッと入力できるので習慣化しやすいです。
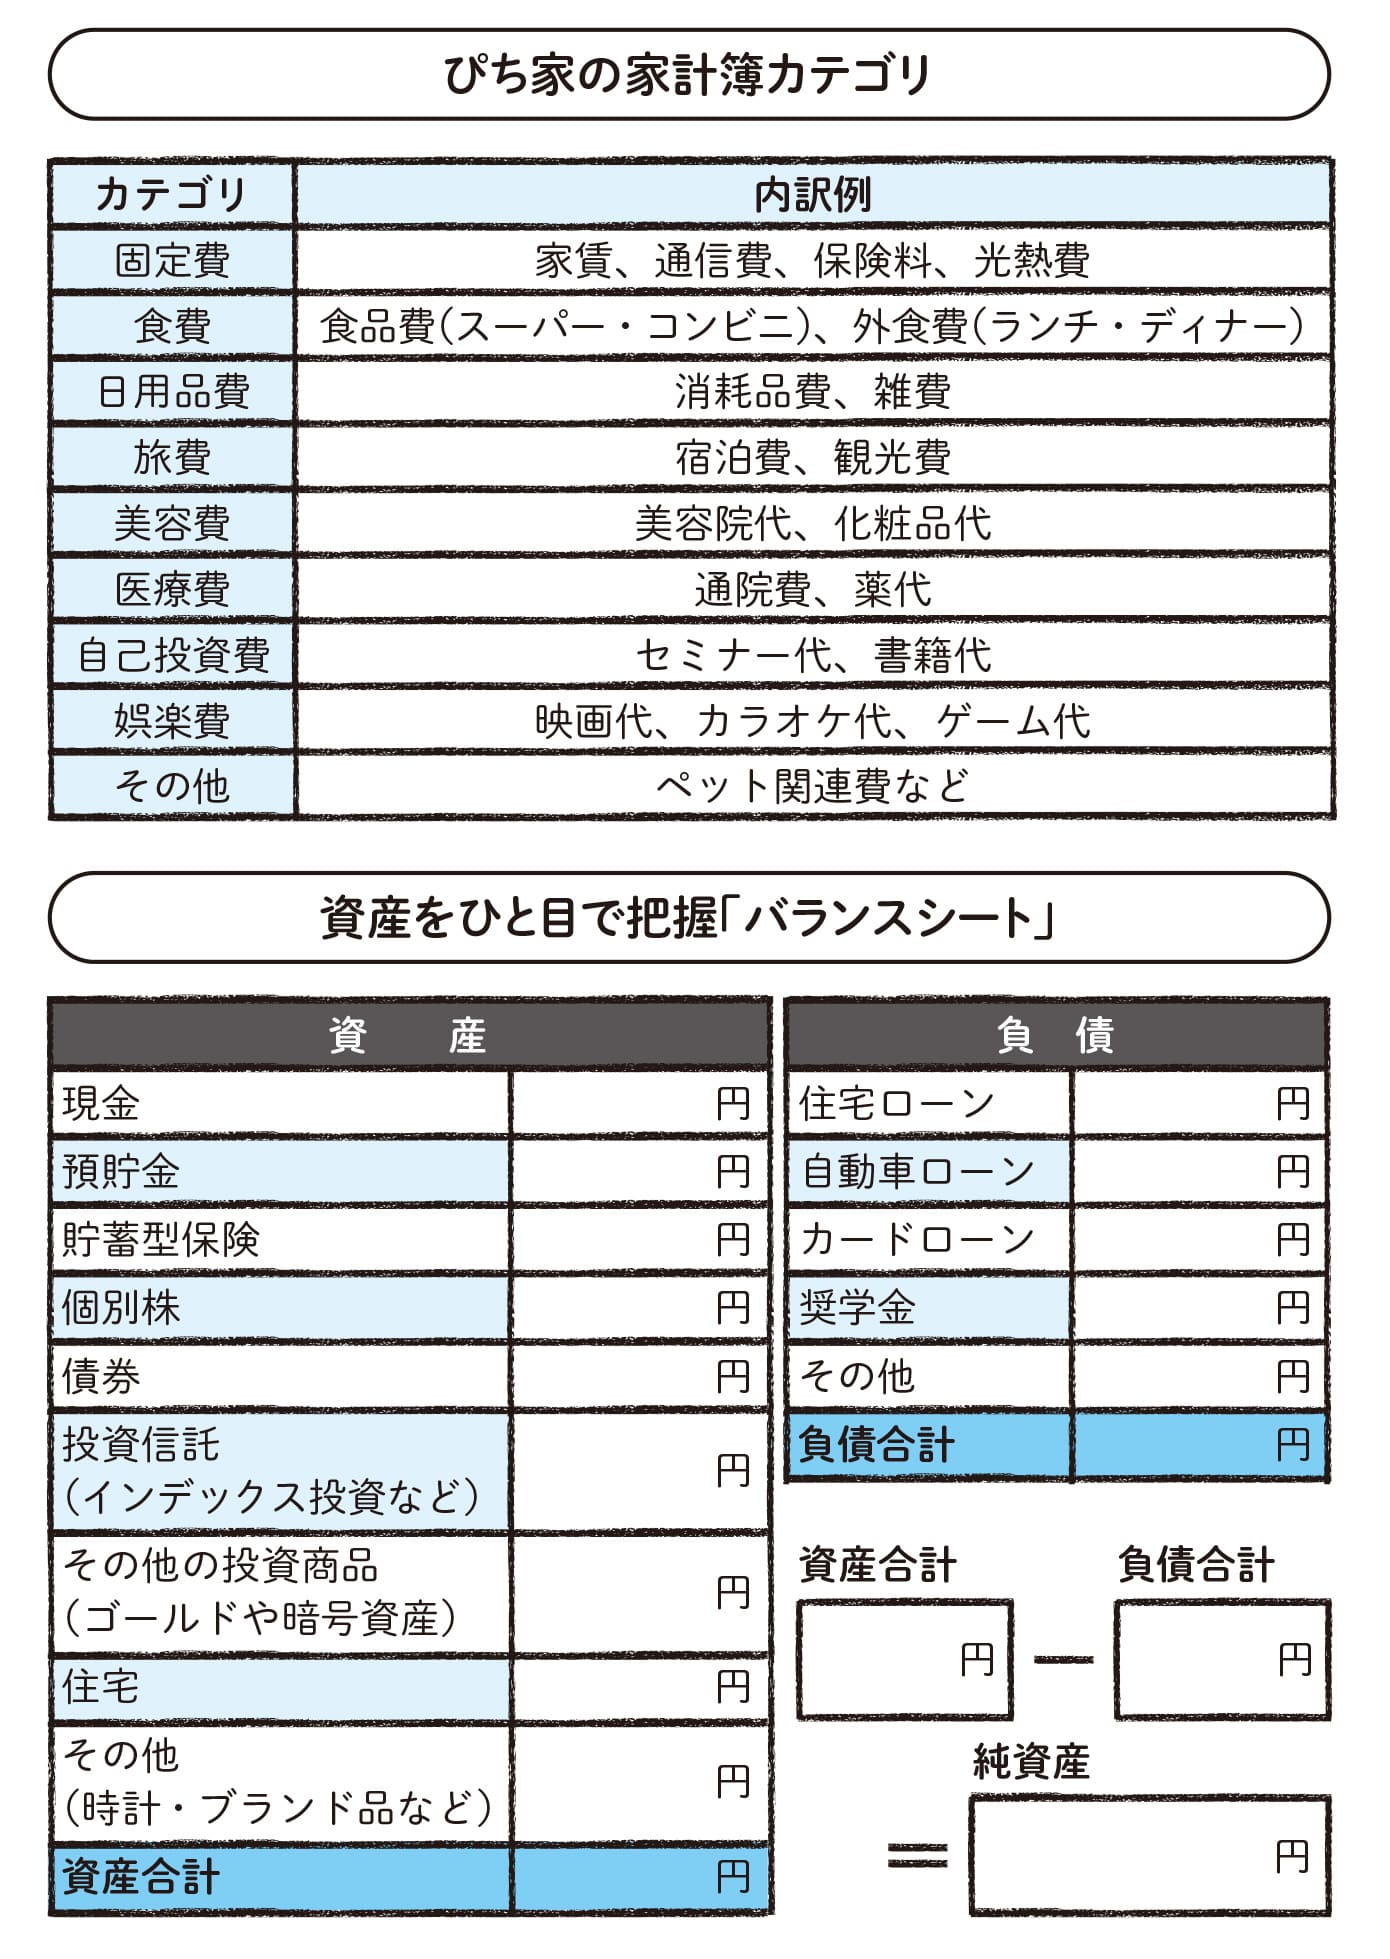
家計簿をつけたらまず意識したいのが、毎月の収支を赤字にしないこと。それだけでも十分な出発点になります。参考として、僕が実際に使っていた項目を下記で紹介します。細かく分けすぎると記録が面倒になるので、大まかに把握するのがおすすめですよ。
削る前に支出を3つに分ける
家計簿をつけたあと、いきなり全部の支出を削ろうとする人がいます。でもそれは、たいてい続きません。そこでやってほしいのが、支出を3つに分けて考えることです。
・投資……自己投資、思い出投資(旅行や外食など、思い出になるものへの支出)
・浪費……なんとなく使ったお金、解約し忘れているサブスクなど
・消費……家賃や食費など、生活に必要な支出
ここで言う「投資」は、株や投資信託のことではありません。スキルアップや資格の勉強などの「将来の自分に返ってくる支出」のことです。体づくりにたとえてみましょう。
・投資のうち自己投資は、筋トレです。やった直後は何も変わりませんし、正直しんどいです。でも続けた人だけが、半年後に体を変えられます。思い出投資は使った瞬間から満たされて、あとから何度も思い返せる心の栄養のようなものです。
・消費は、毎日の食事です。生きるために必要なもので、削る対象ではありません。
・浪費は、深夜のジャンクフードです。食べている瞬間はとても満足するのに、翌朝には少し後悔しています。しかも体(家計)には、じわじわ効いてきます。
減らすのは、深夜のジャンクフードだけで十分。筋トレと食事は、削らなくていいのです。思い出や自分への投資まで我慢しはじめると、人生そのものが痩せてしまいます。
5000万円までの道のりが現実的になる「バランスシート」
収支を見える化して浪費に気づけたら、次にやってほしいのがバランスシートを作ることです。
バランスシートとは、自分や家族の資産と負債を一覧にしたものです。
資産には、預貯金や投資信託、自宅(購入額ではなく今売ったらいくらになるのかの金額)などを記入します。
一方、負債には住宅ローンや自動車ローン、カードローンなどを記入します。
たとえば、資産が1000万円あって、ローンが500万円あれば、純資産は500万円です。
バランスシートを作ると、「負債が多くて思ったより純資産がなかった」「投資で資産が大きく育っていた」など、お金の現状がひと目でわかります。
年に1回でも記録しておけば、資産・負債がどう増減しているかを確認できて、5000万円までの道のりが現実的になります。
給与明細
A
手取りを確認
B
額面を確認
答えはBの額面(税金や社会保険料が引かれる前の給料)を確認です。
毎月お給料が振り込まれても、手取り額だけ確認して終わりという方が多いかもしれません。
でも、給与明細をきちんと読むだけで、「思ったより手取りに残らない」という現実に気づき、お金への意識と使い方が変わっていきます。
給料日が楽しみになる!給与明細の正しい読み方
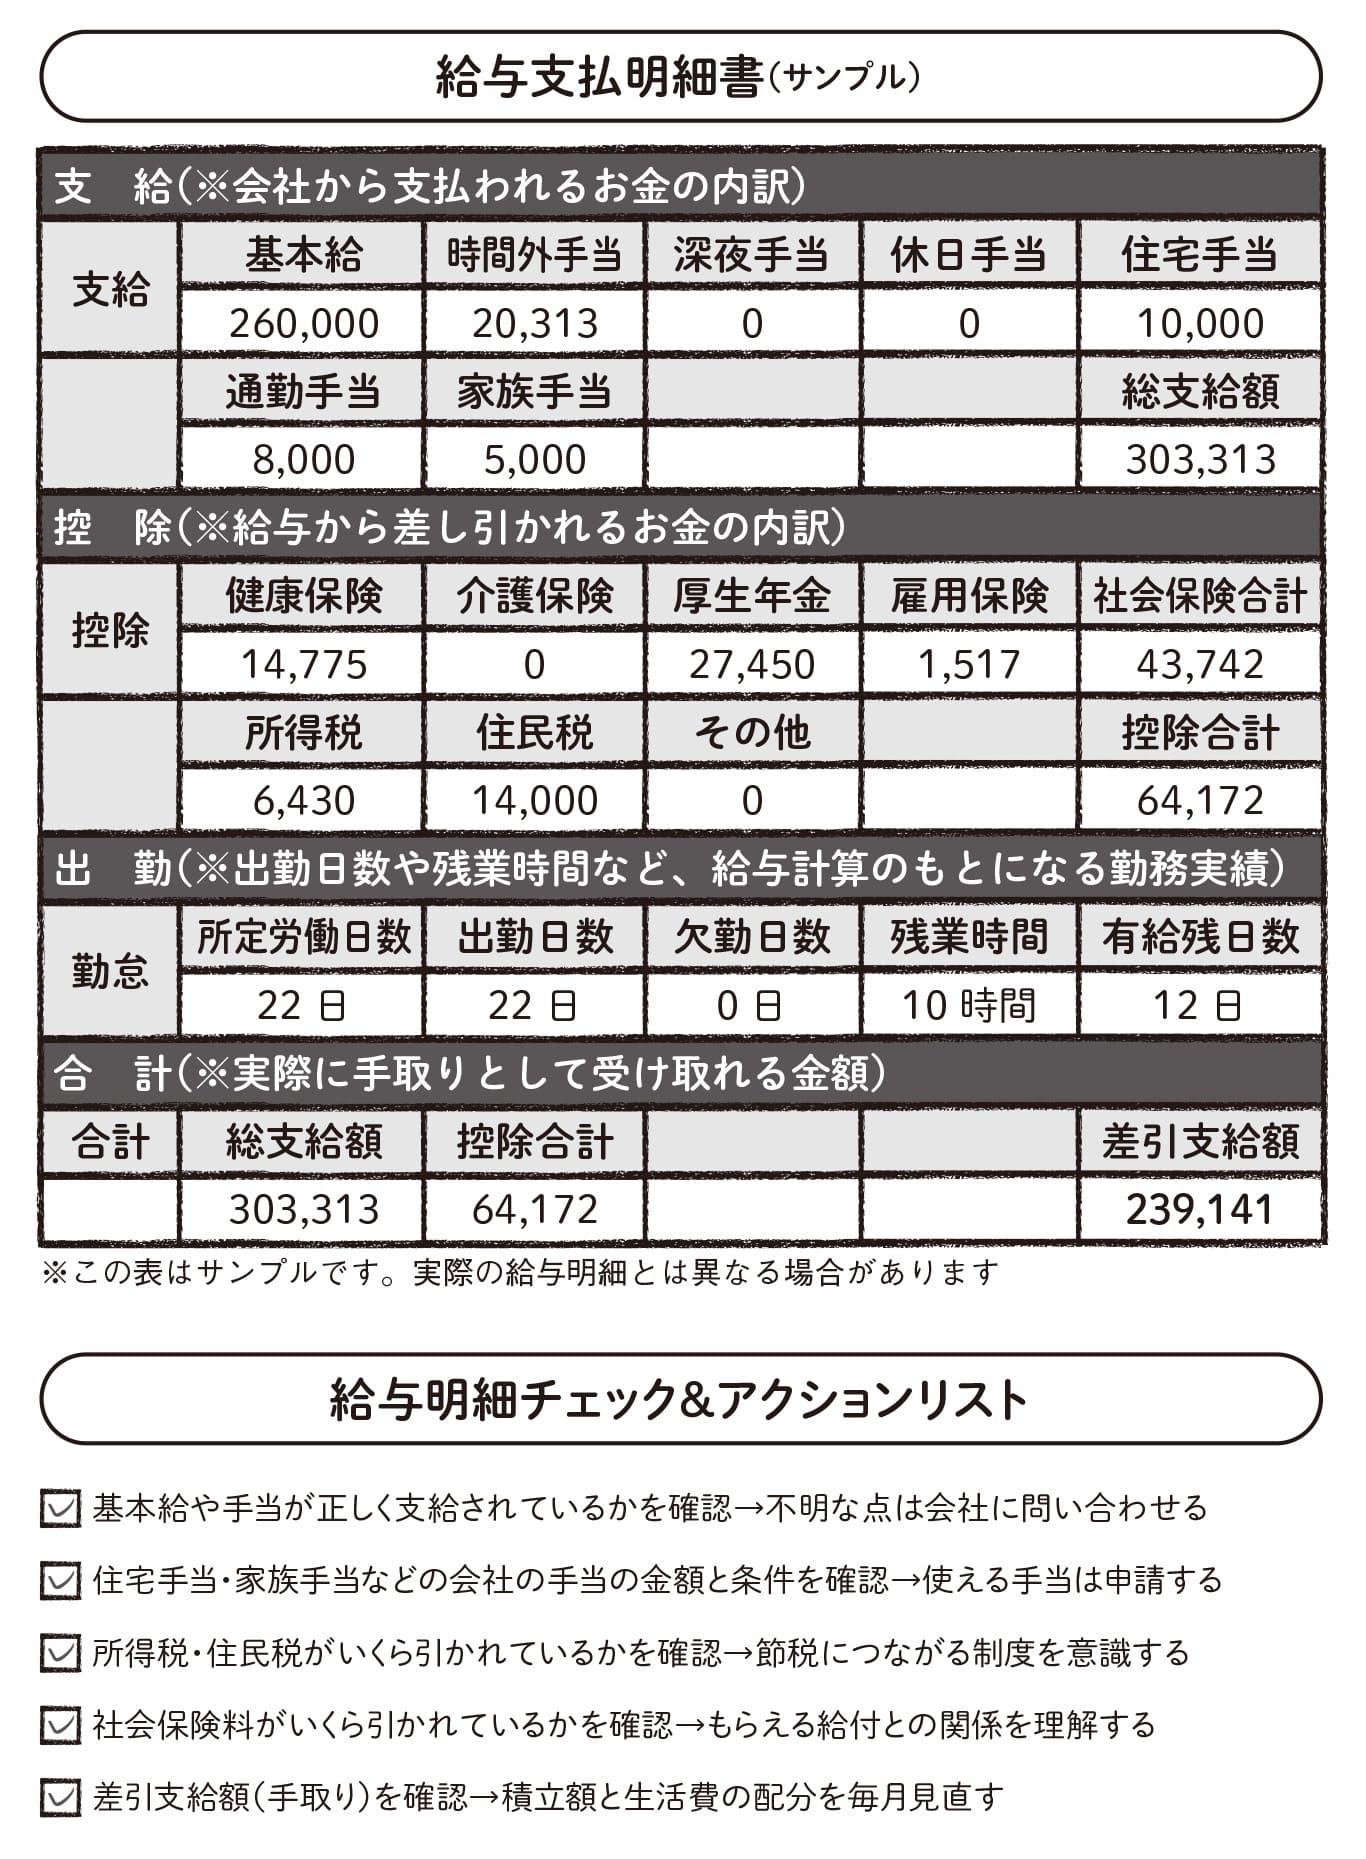
給与明細には、支給される金額だけでなく、何がいくら引かれているかが細かく記載されています。
給与明細を見るときのぴち家流のチェックポイントを一緒に見ていきましょう。
知ると見方が変わる!税金と社会保険料の正体
給与明細の控除の欄を見ると「なんでこんなにたくさん引かれているの?」と損をした気分になりますよね。
でも、引かれているお金が何に使われているかを知れば、「見方」がほんの少し変わるかもしれません。
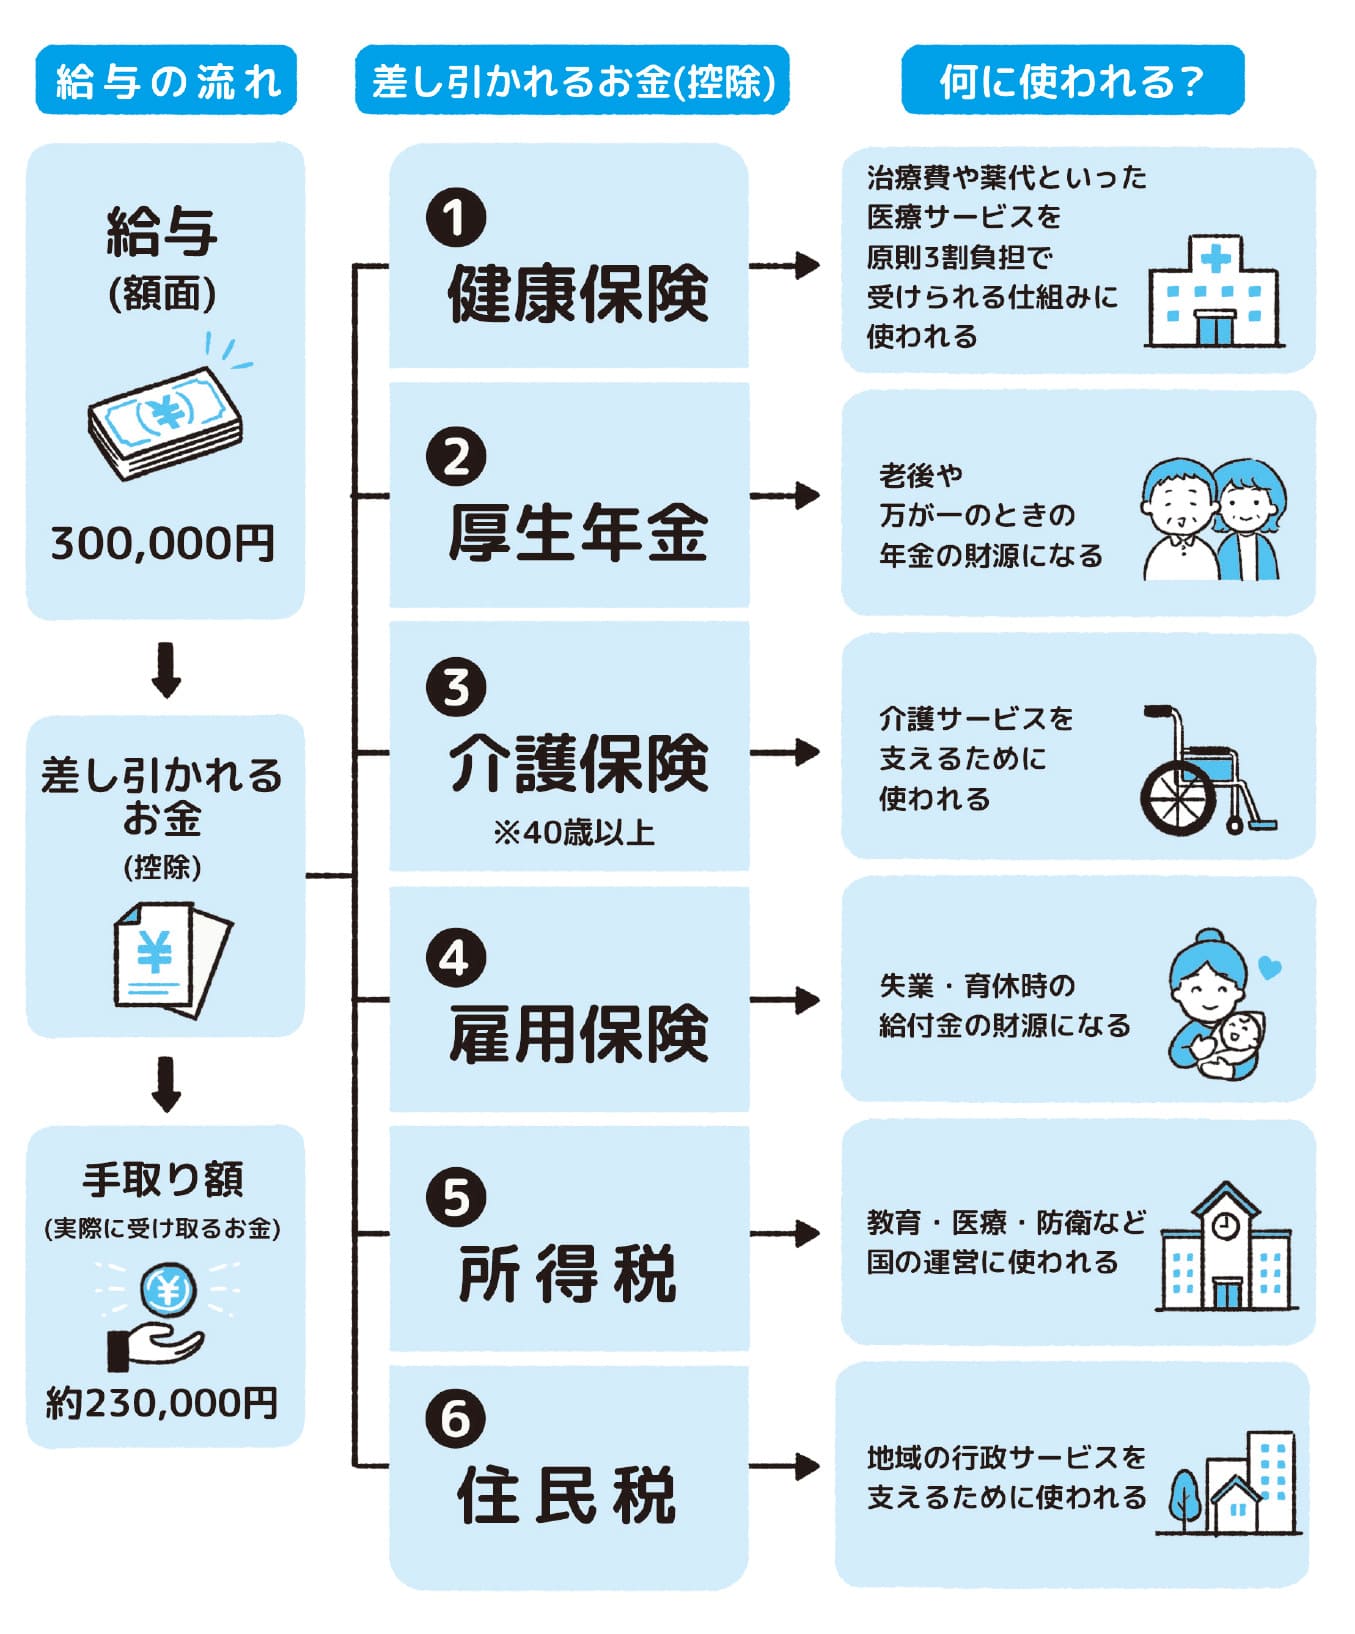
給与から引かれるのは、主に税金と社会保険料。税金は道路や教育など、僕たちの暮らしを支えるサービスに使われます。
社会保険料は、病気・失業・育休などの「もしも」のときに受け取れる給付金の財源になっています。
引かれているお金が、実は僕たちの生活を守ってくれているんです。
とはいえ、たくさん引かれるのは勘弁してほしいですよね(笑)。
実際に僕は、会社員時代に給与明細が出るたびに「なぜこの金額が引かれているんだろう」と自分で計算するくらい、控除の中身をチェックするのが習慣になっていました。
皆さん計算までしなくてもいいですが、仕組みを知っておくだけで、のちの節税や保険の見直しにもつながってきますよ。
※当サイトはアフィリエイト広告を掲載しています。
※Amazonのアソシエイトとして、てつなぎは適格販売により収入を得ています。
記事の内容がよかったら「イイね!」ボタンを押してね
このコラムに関連する書籍はこちら!